

親の財産管理で迷う任意後見契約と家族信託
親の財産管理で迷う任意後見契約と家族信託
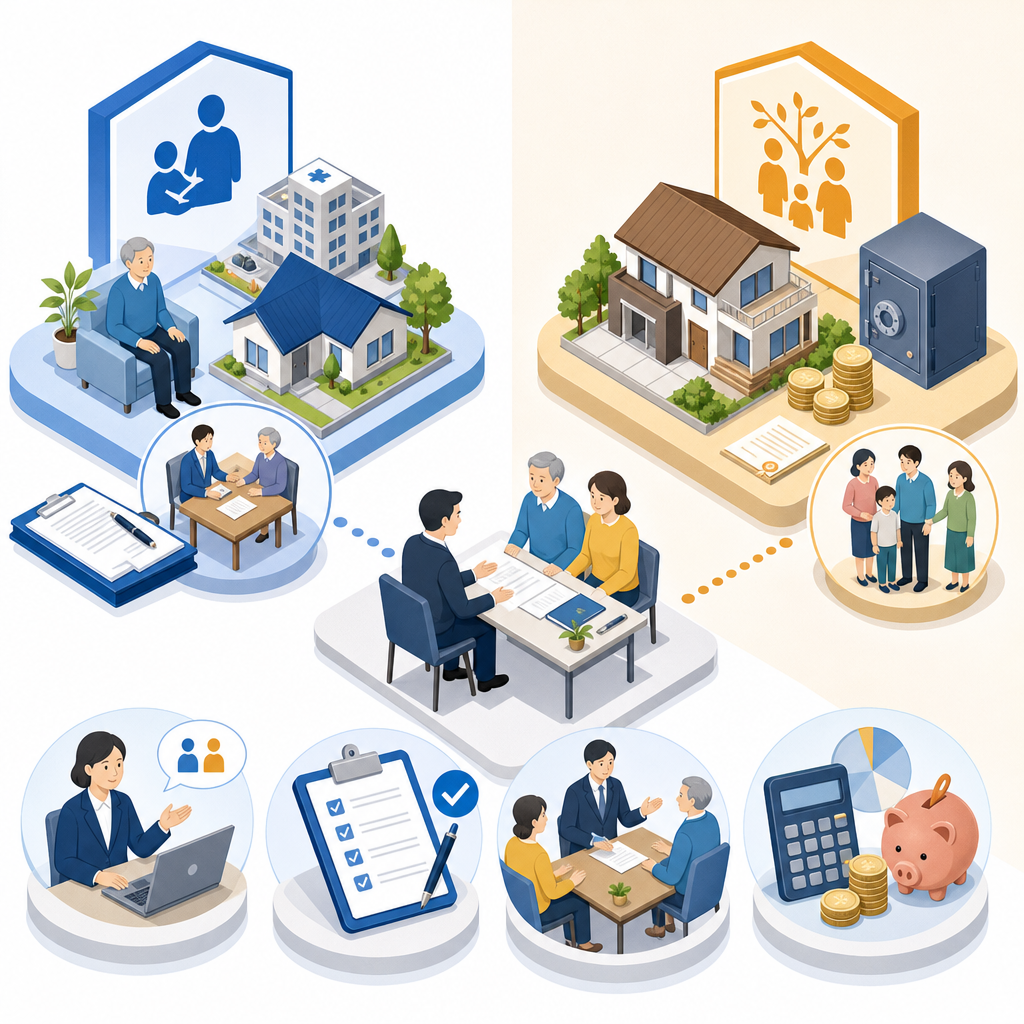
親の預金や自宅の管理を考えるとき、任意後見制度と家族信託はよく並んで出てきます。似ていますが、動き出す時期と守れる範囲が違います。
目次
- 任意後見契約は判断力が落ちた後に動く備え
- 家族信託契約は元気なうちから財産を動かす備え
- 迷ったときは目的と手続きの重さで考える
1. 任意後見契約は判断力が落ちた後に動く備え
任意後見契約は、本人が元気なうちに「将来、誰に支えてもらうか」を決める契約です。契約は公正証書で作り、実際に効力が出るのは、家庭裁判所が任意後見監督人を選んだ後です。
つまり、すぐに通帳を動かす仕組みではありません。認知症などで判断が難しくなったときに、生活費の支払い、介護契約、施設入所の手続きなどを支える制度です。
任意後見制度 手続きでは、公証役場、家庭裁判所、任意後見監督人という関係者が出てきます。任意後見制度 費用も、公証役場の手数料や専門家への依頼内容で変わるため、金額はその都度確認が必要です。
2. 家族信託契約は元気なうちから財産を動かす備え
家族信託契約は、本人が元気なうちに、特定の財産を家族へ託す仕組みです。たとえば自宅や賃貸物件、預金の一部を決めて、受託者が管理します。
大きな違いは「今から使えること」です。親が元気な間でも、契約で決めた範囲なら、子が修繕費の支払いや不動産管理を進めやすくなります。
ただし、家族信託だけで身の回りの契約すべてを支えられるわけではありません。介護施設との契約や医療まわりの判断では、任意後見契約が向く場面もあります。
3. 迷ったときは目的と手続きの重さで考える
選ぶ基準はシンプルです。 - 将来の生活支援を重視するなら任意後見契約 - 自宅や預金の管理を早めに整えるなら家族信託契約 - 両方必要な家庭もあります 行政書士 田中事務所では、予防法務を大切にし、契約書の抜け漏れを減らす設計を心がけています。代表は大手企業で四十数年間勤務し、役員経験もあります。行政書士のほか、宅地建物取引士、管理業務主任者、建設業経理士の知見も生かし、不動産を含む相談にも対応しています。
阪神間では、Skype相談や出張相談も利用しやすい形です。着手が決まるまで料金請求がないため、任意後見制度 相談を始めたい方も、まず目的を整理しやすいです。
親の財産管理は、先に決めるほど選択肢が残ります。任意後見契約と家族信託契約は、どちらか一方を選ぶ話だけではありません。家族の暮らし、財産の種類、将来の介護を並べて考えることが大切です。
シェアする