

任意後見契約と家族信託契約を財産管理で見分ける
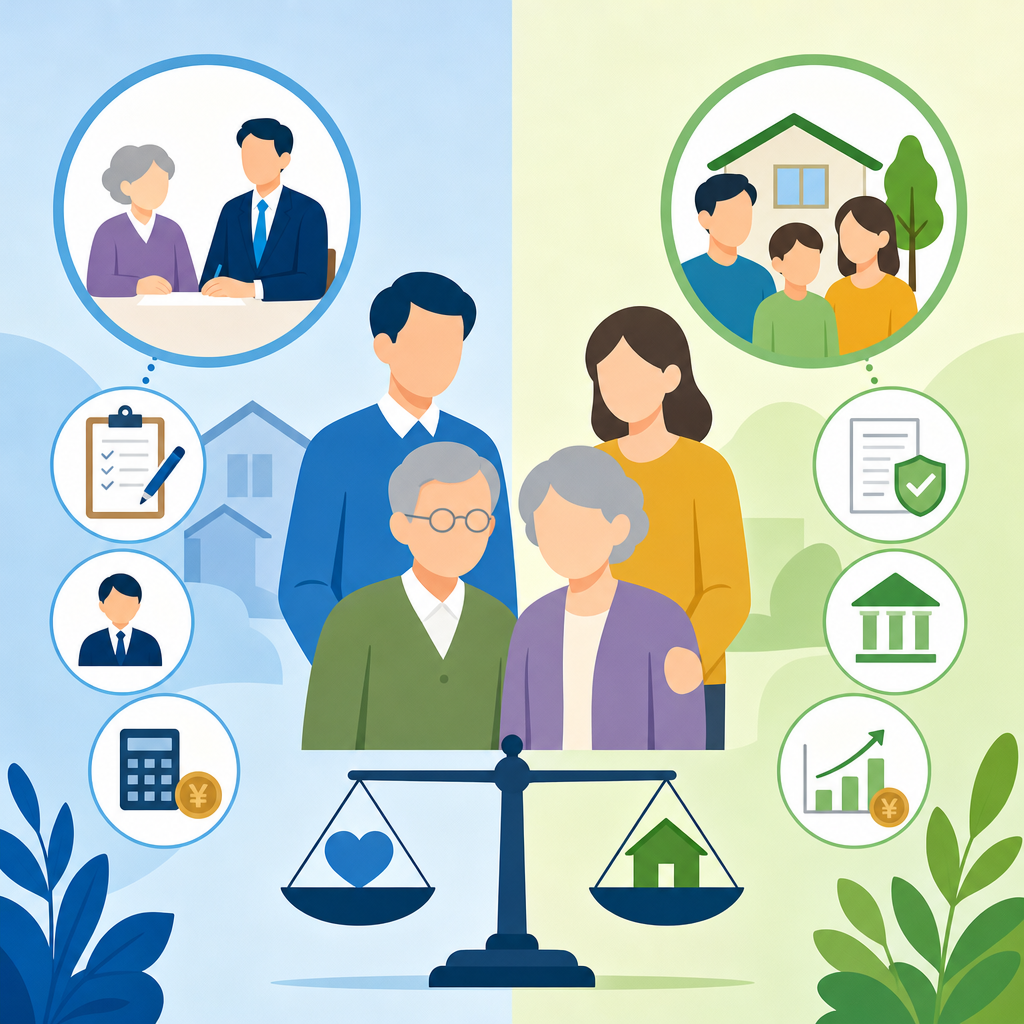
任意後見契約と家族信託契約を財産管理で見分ける
親の預金管理や実家の管理を考えるとき、任意後見契約と家族信託契約で迷う方は少なくありません。どちらも将来の備えですが、守れる範囲が違います。行政書士 田中事務所としても、まず「人の生活を支えたいのか」「財産の動きを決めたいのか」を分けて考えることが大切だと考えています。
目次
- 任意後見契約は人の支援に強い
- 家族信託契約は財産の動かし方を決める
- 費用と手続きは分けて確認する
- 早めの整理が家族の迷いを減らす
1. 任意後見契約は人の支援に強い
任意後見制度は、将来、判断する力が弱くなったときに備える制度です。元気なうちに「誰に支えてもらうか」を契約で決めます。
大きな特徴は、本人の判断力が低下したあと、家庭裁判所が任意後見監督人を選んでから動き出す点です。つまり、契約しただけですぐ始まるわけではありません。
たとえば、介護施設との契約、医療や生活に関する手続き、預金の管理などを、決められた範囲で支えます。任意後見制度の手続きでは、公正証書で契約を作ることも大きな特徴です。
2. 家族信託契約は財産の動かし方を決める
家族信託契約は、財産を「誰が管理するか」を先に決める仕組みです。よくあるのは、親が委託者、子が受託者、親が受益者になる形です。
ここで気をつけたいのは、家族信託は生活全体の代理人を決める制度ではないことです。主役は不動産や預金などの財産管理です。
たとえば、親が元気なうちに実家の管理を子へ任せる設計が考えられます。将来、親が契約内容を判断しにくくなっても、信託契約で決めた範囲なら管理を続けやすくなります。
3. 費用と手続きは分けて確認する
迷ったときは、費用だけで決めないほうが安心です。任意後見制度の費用には、公証役場の手数料や専門家へ相談する費用などが関係します。正確な金額は、状況や契約内容で変わります。
一方、家族信託契約でも、契約書作成、不動産がある場合の登記、専門家への相談などが必要になることがあります。
任意後見制度の相談では、次のように分けて考えると整理しやすくなります。
- 生活や医療の支援を重視するなら任意後見契約
- 不動産や預金の管理を重視するなら家族信託契約
- 両方の不安があるなら併用も検討
費用の安さより、「家族が将来何に困りそうか」を先に見ることが大切です。
4. 早めの整理が家族の迷いを減らす
任意後見契約も家族信託契約も、本人が内容を理解して決められる時期に進める必要があります。あとで考えればよいと思っていても、判断力が下がると選べる手段が限られます。
まずは、実家、預金、介護、入院時の手続きなどを書き出してみてください。家族だけで決めにくい場合は、早い段階で専門家に話すと、必要な契約と不要な契約を分けやすくなります。早めの備えは、家族への思いやりにもなります。
シェアする